歯並びは気になる。けれど100万円と聞くと、見積もりを取る前に手が止まる。大人の歯列矯正で迷う人の多くは、歯の問題より先にお金の問題で止まっています。
私も同じ場所で止まっている一人です。元大手証券会社の営業課長として数千件の家計管理に関わり、いまは1級FPとして活動していますが、自分の歯列矯正はまだ始めていません。後回しにしてきた理由は費用です。
この記事では、「今の家計で100万円を出してよいか」を3つの条件で判定する方法をまとめます。読み終えたら、手取り・借入・貯蓄の3つの数字を書き出すだけで、「今始める」「時期を決めて待つ」のどちらかに進めます。
💡 結論:家計で確認したい3つの条件
- 手取り収入が1〜3年先まで読める
- 住宅ローン以外の借金がない
- 生活費6か月分とは別に、矯正の総額を出せる貯蓄がある
3つの条件は、筆者が自分の家計と仕事で使ってきた目安です。治療が必要かどうか、どの方法が合うかは歯科医師の診断で決まります。
⚠️ 歯列矯正の期間や仕上がりには個人差があり、特定の結果を保証するものではありません。本記事は医師の診断ではなく、費用と家計の判断材料をFPが整理したものです。治療の適否は歯科医師、税務は税務署や国税庁の公式情報でご確認ください。
📝 本記事は特定の歯科医院・矯正クリニックのアフィリエイトリンクを含みません。筆者は歯列矯正を受けておらず、公的機関・学会の公開情報と筆者自身の家計の考え方をもとに書いています。詳細は 編集ポリシー をご覧ください。
歯列矯正に100万円を出せるかを決める3つの条件

3つの条件がそろっていれば、100万円を払っても家計は崩れにくくなります。1つでも欠けているなら、先にその条件を整えるほうが安全です。順番に見ていきます。
条件①手取り収入が1〜3年先まで読める
1つ目は、治療が終わるまでの手取りを見通せることです。日本矯正歯科学会は、通常の不正咬合で装置を入れておく期間を2〜3年程度と説明しています。支払いも通院も、年単位で続く前提になります。
会社員や公務員のように毎月の手取りが決まっている人は、この条件を満たしやすい立場です。転職や独立の直後、歩合の比率が高い時期は、収入が落ち着いてから総額を契約するほうが無理がありません。
確かめ方は単純です。直近12か月の手取りを並べ、いちばん少なかった月を基準にします。その月でも矯正の支払いを出せるなら、条件①は満たしていると考えられます。
条件②住宅ローン以外の借金がない
2つ目は、カードローン・リボ払い・自動車ローンなどの借入が残っていないことです。金利を払いながら大きな支出を重ねると、利息の分だけ家計の負担が増えます。借入が残っているなら、完済が先です。
リボ払いや分割払いは、残高を把握していない人が少なくありません。カード会社の会員ページで、いまの残高と手数料の率を一度確かめておきます。
住宅ローンは別に考えて構いません。金利が低く、返済期間も長いので、返済が家計の中で安定して回っていれば矯正と両立できます。
条件③生活費6か月分とは別に総額を出せる
3つ目は、もしもの備えを崩さずに支払えることです。病気や転職に備える現金として、生活費の6か月分を先に分けておきます。矯正の費用を出すのは、その外側にあるお金からです。
💡 計算の例(生活費が月22万円の場合)
備えの現金=22万円×6か月=約130万円
矯正の総額=100万円
合わせて約230万円の貯蓄があれば、支払ったあとも備えが残ります。
分割で払う場合も考え方は同じです。備えの現金には手をつけず、毎月の手取りの中から払える金額かどうかで判断します。
2つしか満たせないときの進め方
条件が欠けているからといって、矯正をあきらめる必要はありません。欠けている条件を「いつまでに・どうやって」埋めるかを決め、開始時期を仮に置きます。
借入が残っている人なら、最初に決めるのは完済する月です。貯蓄が足りない人なら、毎月の積立額から「あと何か月で届くか」を逆算します。「いつか」が「2年後の春」に変わるだけで、それまでのお金の使い方が決まります。

私が大事にしているのは「借金をしてまで自分にお金をかけない」という順番です。先に家計の土台を整えておくと、治療中にお金の心配をせずに済みます。
100万円は家計にとってどれくらい重いか|手取りと貯蓄で測る

100万円の重さは、手取り年収によって変わります。手取り400万円の人には年収の4分の1、700万円の人には約14%です。自分の数字に置きかえて確かめます。
同じ100万円を、車の買い替えや旅行に使う人もいるでしょう。どれが正しいかは人によって違います。私が見るのは、その支出が毎日の暮らしに長く関わるかどうかです。歯は毎日使うものなので、気がかりが続いている人にとっては検討する理由になります。
手取り年収に占める割合を出す
| 手取り年収 | 100万円の割合 | 24回で割った月額 | 月の手取りに占める割合 |
|---|---|---|---|
| 400万円 | 25% | 約4.2万円 | 約13% |
| 500万円 | 20% | 約4.2万円 | 10% |
| 600万円 | 約17% | 約4.2万円 | 約8% |
| 700万円 | 約14% | 約4.2万円 | 約7% |
※筆者による単純計算です。月額は100万円を24回で割った金額で、金利や手数料は含みません。月の手取りはボーナスを含めた年収を12で割っています。
一括で見ると大きい金額も、月額にすると約4.2万円です。迷ったら、私は、この月額が毎月の手取りの1割ほどに収まるかを目安にしています。1割を大きく超えるなら、回数を増やすより開始を遅らせるほうが家計には安全です。
支払いながら貯蓄を続けられるか
もう1つの確認は、矯正の支払いと毎月の貯蓄が両立するかです。貯蓄を止めて払う形になると、治療が終わるころに備えが薄くなります。
💰 配分の例(手取り月42万円の場合)
- 生活費:22万円
- 矯正の支払い:4.2万円
- 貯蓄:8万円
- 予備費:7.8万円
※筆者が置いた一例です。合う配分は世帯によって変わります。
貯蓄の欄がゼロになるなら、いまは始めどきではありません。支出を見直して月4万円を作れるかを先に試します。固定費の削り方はやめてよかった美容支出ベスト10に、私が実際にやめたものをまとめています。
分割払い・デンタルローンをどう考えるか
医院の院内分割と、信販会社のデンタルローンは別のものです。デンタルローンには金利と手数料がかかります。契約の前に、支払う総額がいくら増えるかを書面で確かめます。
私の考えでは、手元の貯蓄で払える見通しが立ってから契約するのが基本です。払える見通しがないまま長い回数で組むと、条件②の「借金がない」を自分で崩すことになります。
支払う年のまとめ方で、控除の計算が変わる
医療費控除の対象になる場合は、支払いの時期も計算に関わります。控除は1年ごとに計算し、その年に支払った医療費から10万円を引く仕組みだからです。所得が一定以下の人は、10万円の代わりに所得の5%を引きます。
💡 計算の例(ほかに医療費がない場合)
1年で100万円を支払う:100万円−10万円=90万円が控除の対象
2年に分けて50万円ずつ支払う:(50万円−10万円)×2年=80万円が控除の対象
同じ100万円でも、1年にまとめたほうが計算上の控除額は大きくなります。ただし、控除のために無理な一括払いをする必要はありません。手元の備えを崩さない範囲で、支払いの時期を医院に相談します。
医療費控除で戻る金額の目安
歯列矯正の費用が医療費控除の対象になるかは、治療の目的によって分かれます。国税庁は、年齢や矯正の目的などからみて歯列矯正が必要と認められる場合の費用を対象とし、容ぼうを美化するための費用は対象外としています。
対象と認められた場合の目安を計算します。年間の医療費が100万円、保険金などの補てんがなく、所得税率が20%の人なら、100万円から10万円を引いた90万円に20%をかけて、所得税で約18万円が戻る計算です。住民税の軽減は別に生じます。
デンタルローンを使った場合は、信販会社が立て替えた金額がその年の対象になります。金利と手数料は対象外です(国税庁 タックスアンサー No.1128・No.1120、2026年10月6日確認)。年収別の計算と申告の手順は美容医療の医療費控除ガイドで整理しています。
控除は「使えたら負担が軽くなるもの」という位置づけです。戻る前提で予算を組むと、対象外だったときに計画が崩れます。対象になるかは診断の内容によるので、歯科医師と税務署に確認してください。
歯列矯正の種類と費用の目安|見積もりは総額で比べる

費用を比べるときは、装置の料金でなく保定が終わるまでの総額を見ます。日本矯正歯科学会は、表側の装置を使う一般的な治療について、初診から保定期間の通院までを含めた総額を80〜120万円程度と説明しています。地域や医院による差があるとも書かれています(日本矯正歯科学会 矯正歯科治療について、2026年10月6日確認)。
装置の種類と、家計の面で見る違い
| 種類 | 見た目 | 自分で管理すること | 見積もりで確認したい点 |
|---|---|---|---|
| ワイヤー矯正(表側) | 装置が見える | 歯みがきと通院 | 毎回の調整料が総額に入っているか |
| ワイヤー矯正(裏側) | 外から見えにくい | 歯みがきと通院 | 表側との差額 |
| マウスピース型 | 透明で目立ちにくい | 決められた装着時間を毎日守る | 追加のマウスピースや計画変更の費用 |
| 部分矯正 | 方法による | 方法による | 自分の歯並びが対象になるか |
※どの方法が合うかは歯並びと診断によって変わります。種類ごとの料金は医院の差が大きいため、この表には金額を載せていません。
表の中で家計に直結するのは「自分で管理すること」の列です。マウスピース型は装着時間を守れないと計画が延び、追加の費用につながることがあります。毎日の自己管理に自信がない人は、相談のときに固定式の選択肢も聞いておいてください。
見積もりで確認したい6つの費用
見積もりをもらったら、次の6つが総額に入っているかを1つずつ確かめます。入っていない項目は、金額を聞いて自分で足します。
- 検査・診断料
- 装置の料金
- 毎回の調整料・処置料(通院の回数分)
- 抜歯やむし歯治療など、矯正の前に必要な処置
- 保定装置の料金と、保定期間の通院費
- 計画が延びたとき・やり直すときの追加費用
3の調整料は見落としやすい項目です。1回の金額が小さくても、2〜3年の通院で積み上がります。総額に含む料金体系か、通うたびに払う料金体系かを最初に聞いておきます。
相談のときに聞いておきたい質問
相談の場では、聞きたいことを忘れがちです。次の質問をメモに入れて持っていくと、医院ごとの答えを横に並べて比べられます。
- 私の歯並びの場合、どの方法が選べて、どの方法は選べませんか
- 装置を入れている期間と、保定の期間はどれくらいの見込みですか
- 見積もりの総額のほかに、払う可能性がある費用は何ですか
- 計画より長引いた場合、追加の費用はかかりますか
- 途中でやめた場合や転院する場合、費用はどう精算されますか
- 私の場合、主なリスクや副作用は何ですか
- 見積もりと治療計画を、書面で持ち帰れますか
最後の質問に「持ち帰れます」と答える医院なら、家で落ち着いて比べられます。自由診療の費用やリスクの説明は、厚生労働省の医療広告規制でも、医院のウェブサイトに載せる情報として求められている項目です。
安さだけで選ぶと総額が増えるケース
費用を抑えたい気持ちは自然です。ただ、対象の範囲が限られたプランを選び、仕上がりに納得できずに別の治療をやり直すと、2回分の費用を払うことになります。
私の考えは、きちんと整えたいなら最初から自分の歯並びに合う方法を選ぶ、です。そのために、契約の前に複数の医院で診断を受けます。学会は、セカンドオピニオンにかかる費用の目安を1〜3万円としています。100万円の契約の前に払う確認料としては、高くない金額です。
マウスピース型を考えている人は、インビザラインのクリニックの選び方に、契約前に見る5つの判断軸をまとめています。
契約前に確認する中止・返金の決まり
2〜3年のあいだには、転勤や家族の事情で通えなくなる時期が来るかもしれません。途中でやめた場合の精算方法を、契約の前に書面で確かめておきます。
- 途中でやめたとき、支払い済みの費用はどう計算して返金されるか
- 転院するとき、検査資料や治療の記録を引き継げるか
- 「返金保証」と書かれている場合、対象外になる条件は何か
エステや一部の美容医療には、特定商取引法の「特定継続的役務提供」としてクーリング・オフや中途解約のルールがあります。ただ、消費者庁が示す美容医療の対象に、歯に関するものは「歯牙の漂白」しか挙げられていません。歯列矯正の契約は、このルールの対象になるとは限りません(出典:消費者庁 特定商取引法ガイド、2026年10月6日確認)。だからこそ、契約書の解約条項が頼りになります。
その場で契約を決める必要はありません。国民生活センターも、美容医療の契約では即日の契約を避け、リスクや副作用の説明を受けてから判断するよう呼びかけています(国民生活センター 2023年8月30日公表資料)。請求の内容に不安があるときは、消費者ホットライン「188」に相談できます。
歯列矯正を始める時期の決め方|待ったほうがいい人の条件

始める時期を決める材料は、年齢より家計の予定です。支払いと通院が2〜3年続くので、その期間に大きな出費が重ならないかを先に見ます。
今は待ったほうがいい人
- 住宅ローン以外の借入が残っている:完済を先にする
- 転職・独立から間がない:手取りが落ち着くまで待つ
- 住宅の購入や子どもの進学が2〜3年以内にある:出費の山と重ねない
- 貯蓄が生活費6か月分に届いていない:備えを先に作る
- 転勤の可能性が高い:転院の扱いを確かめてから決める
待つと決めた人も、開始の目標月だけは決めておきます。目標月から逆算すれば、毎月の積立額が決まるからです。
たとえば月4万円を積み立てると、25か月で100万円になります。2年後の春に始めると決めれば、今月から何をすればよいかがはっきりします。
待っているあいだにできることもあります。歯科の定期検診を受け、むし歯や歯ぐきの治療を先に済ませておくことです。矯正の前に必要な処置が減れば、見積もりの読み違いも減ります。
条件がそろっている人の次の一歩
3つの条件を満たしている人が次にやることは、契約の前の相談です。矯正歯科で相談を受け、診断の内容と総額の見積もりを書面でもらいます。
見積もりが手に入れば、この記事の計算に入れるのは自分の数字です。総額を24で割り、月の手取りの1割ほどに収まるかを確かめます。収まらなければ、開始の時期を動かします。
治療に伴う負担とリスクも確認する
お金以外の負担も、始める前に知っておきたい点です。日本矯正歯科学会は、矯正歯科治療について次の点を説明しています。
- 少しずつ歯を動かすため、治療が長い期間になる
- 原則として保険が使えず、全額が自己負担になる
- 装置による痛みや圧迫感がある
- かみ合わせを整えるために、健康な歯を抜くことがある
- 治療のあとに保定装置を使わないと、歯並びが元に戻ることがある
顎変形症など、国が定めた一部の症例では保険が使えます。自分が当てはまるかは、学会の保険適用の説明ページと歯科医師の診断で確かめてください。
私が歯列矯正をまだ始めていない理由

3つの条件を書いている私自身は、歯列矯正をまだ始めていません。理由は条件①です。自分の例を、判断の材料としてそのまま書きます。
先に進めた4つと、後回しにした矯正
| 領域 | 状態 |
|---|---|
| 減量 | 6か月で25kg減 |
| AGAの予防治療 | オンライン診療で継続中 |
| ヒゲ脱毛 | 完了 |
| ホワイトニング | 定期検診のついでに継続中 |
| 歯列矯正 | 未着手(次の候補) |
私の歯並びは、まずまず良いほうです。急ぐ理由がなかったので、金額が小さく結果が早く出るものから先に進めました。歯列矯正は100万円程度を想定しています。きちんと整えたいと考えているぶん、金額も期間も大きくなり、後回しになりました。
会社員のころを振り返ると、当時の私は3つの条件を満たしていました。それでも動かなかったのは、優先順位を決めていなかったからです。独立して法人を立ち上げてからは、会社員のころのような毎月決まった手取りがありません。いまは条件①を作り直している段階なので、事業の収益が安定してから始める順番にしています。
始めるときの進め方は、もう決めました。まず複数の矯正歯科で診断を受け、保定までの総額を書面で並べます。装置は、目立ちにくいマウスピース型が第一候補です。ただ、私の歯並びに合うかは診断を受けるまで分かりません。合わないと言われたら、ワイヤーの方法で見積もりを取り直します。
条件がそろっている会社員の人は、私より動きやすい立場にいます。口元のほかにも気になる領域がある人は、大人男性の自己投資を5領域で整理した記事で、全体の予算の中に矯正を置いてみてください。歯の色から先に整えたい人には、オフィスホワイトニングにかかった実際の費用が参考になります。
大手証券会社時代に見た、矯正をしている経営者
大手証券会社の営業課長だったころの話です。資産1億円以上の経営者を含むお客様と接する中に、30代で歯列矯正をしている経営者や管理職の方が、数は多くありませんが確かにいました。男性も女性もです。
当時の私は「意識が高くて素敵だな」と感じていました。ただ、全体で見れば矯正をしていない方のほうが多数です。している人が多いから自分もやる、という話ではありません。
周りと比べて決める支出ではないと考えています。自分の歯並びが毎日の気がかりになっているか、家計の条件がそろっているか。見るのはこの2つです。
歯の印象については、色のほうが先に気になる人もいるはずです。調査データをもとにした整理は歯のホワイトニング費用と仕事への印象に、方法ごとの違いは大人のホワイトニング4種の比較にまとめています。
まとめ|歯列矯正の100万円は3つの数字を書き出してから決める

歯列矯正に100万円を出してよいかは、気持ちの強さでなく家計の3つの条件で決められます。
- 条件①手取り収入が1〜3年先まで読める
- 条件②住宅ローン以外の借金がない
- 条件③生活費6か月分とは別に、矯正の総額を出せる
- 見積もりは保定までの総額で比べ、月額が手取りの1割ほどに収まるかを見る
- 医療費控除は対象になる場合だけ使えるものとして、予算には入れない
今日やることは1つです。紙かスマホのメモに、毎月の手取り・住宅ローン以外の借入の残高・貯蓄の合計の3つを書き出してください。3つの条件に当てはめれば、相談に行く時期が決まります。
私も同じ3つの数字を見ながら、始める時期を待っています。
本記事は元大手証券会社の営業課長としての実体験と、公的機関の一次情報をもとに、歯列矯正の費用を家計の面から判断する考え方を整理しています。筆者は歯列矯正を受けていません。筆者自身が実際に経験したのは次の領域です。
- ●6ヶ月で25kg減量(GLP-1薬を使わない食事改善型)
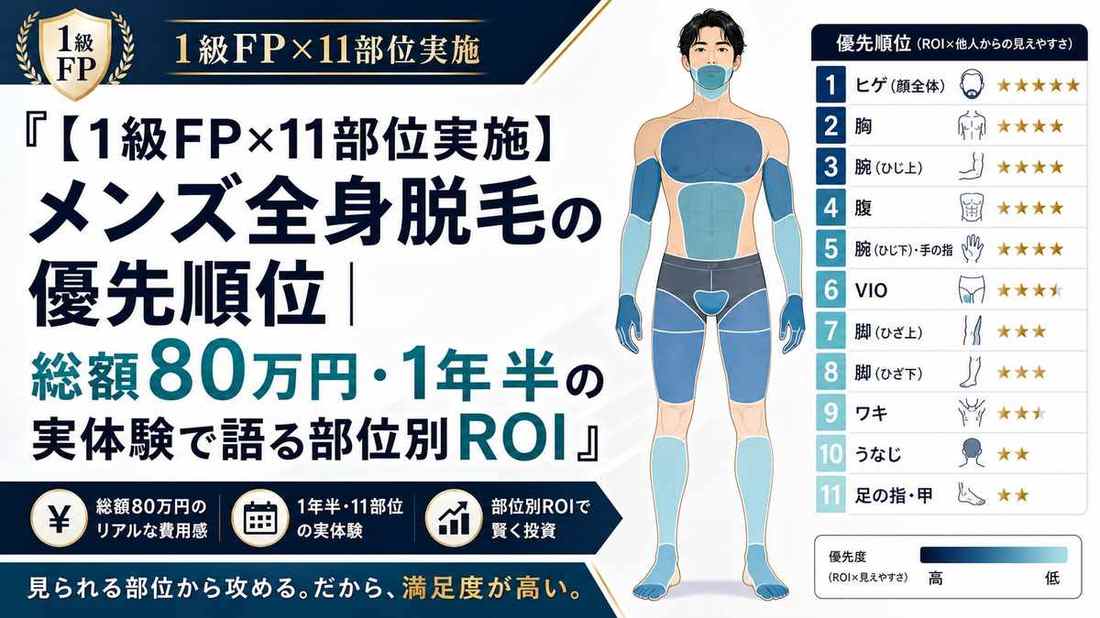
- ●北堀江LA皮膚科クリニックで11部位の医療脱毛を完了(総額80万円・1年半)
- ●AGA予防治療をオンライン診療で継続中(クリニックフォア。初年度はキャンペーン適用で年22,800円=月換算1,900円。継続条件や価格は変わるため最新は公式でご確認ください)
- ●歯のホワイトニング継続中(年間メンテナンスベース)
- ●眉アートメイク+眉脱毛に移行済(眉サロンは卒業)
- ●肌断食を機に洗剤・口内ケア・洗濯洗剤・スプレー類をほぼすべてやめた(月3,750円の引き算)
3つの条件は筆者の家計の考え方と公的機関の資料をもとに整理したものです。治療を受けるかどうかは、歯科医師の診断と公式情報をもとにご自身で判断してください。
- 1級ファイナンシャル・プランニング技能士(J-FLEC認定アドバイザー)
- 元大手証券会社の営業課長として(数千件の家計管理を担当)
- 株式会社something new 代表取締役
- 6ヶ月で25kgの減量達成(生活改善の実体験)
- 北堀江LA皮膚科クリニックで11部位の医療脱毛を完了(総額80万円・1年半・部位別に実費を記録)
よくある質問


本当に100万円かけてやる価値はありますか?
価値があるかどうかは、歯並びが毎日の気がかりになっているかで変わります。家計の面では、3つの条件を満たしていれば、払っても生活は崩れにくいと判断できます。気になっていないなら、無理に使う必要はありません。
何歳までに始めるのがベストですか?
年齢で一律の期限はありません。治療にかかる期間は歯並びと診断によって変わります。家計の面では、支払いと通院が続く2〜3年のあいだに、住宅の購入や進学などの大きな出費が重ならない時期を選びます。
デンタルローンの分割払いを使ってもいいですか?
使う前に、金利と手数料を含めた支払いの総額を書面で確認してください。私の考えでは、手元の貯蓄で払える見通しが立ってから契約するのが基本です。払える見通しがないまま長い回数で組むことは勧めません。
医療費控除は使えますか?
対象になる場合とならない場合があります。国税庁は、年齢や矯正の目的などからみて歯列矯正が必要と認められる場合の費用を対象とし、容ぼうを美化するための費用は対象外としています(タックスアンサーNo.1128・2026年10月6日確認)。対象と認められ、年間の医療費が100万円、所得税率が20%の場合、所得税で約18万円が戻る計算です。対象になるかは歯科医師と税務署に確認してください。
相談だけ受けて、契約しなくても大丈夫ですか?
大丈夫です。相談や診断を受けることと、契約することは別です。見積もりと治療計画を書面で持ち帰り、ほかの医院の説明と比べてから決めてください。その場で契約を急がせる説明があった場合は、いったん持ち帰ることをおすすめします。
📋 医療・健康情報に関する免責事項
本記事は1級FPが、費用に見合う価値があるかという観点で情報を整理したものです。歯列矯正の効果・期間・適応症例は個人差があり、口腔状態(歯周病・歯槽骨の状態・噛み合わせ)によって治療方針が大きく変わります。診療・治療計画の最終判断は、必ず歯科医師にご相談ください。本記事は医師法・医療広告ガイドラインを遵守し、個別の治療を推奨するものではありません。
この記事を書いた人:ニカイドウ
1級ファイナンシャル・プランニング技能士|株式会社something new 代表取締役
大手証券会社で営業課長として数千件の家計管理をサポートしてきた「お金の専門家」です。現在は独立し、政府・日銀が設立したJ-FLEC認定アドバイザーとして活動しています。
- 専門領域: 家計管理、自己投資の実践、ミニマムライフ設計。
- 実績: 金融業界でのキャリア、6ヶ月で25kgの減量達成、ミニマリズムによる生活の最適化。
1級ファイナンシャル・プランニング技能士(国家資格)・事業家の視点で、人生のノイズを削ぎ落とし「本質」だけに集中するためのヒントを発信しています。
運営組織
- 運営: 株式会社something new
- 代表: ニカイドウ(代表取締役)
- 保有資格: 1級ファイナンシャル・プランニング技能士(日本FP協会・きんざいが実施する国家検定)、J-FLEC認定アドバイザー
- 医療費控除の対象可否や金額は、施術の目的・内容や所得など個別の事情によって変わります。最終的な可否は所轄の税務署・国税庁の公式情報でご確認ください。
お問い合わせ
美容投資の判断材料についてのご質問・ご意見・取材依頼は、お問い合わせページよりお気軽にどうぞ。
🏥 監修ステータス(情報の透明性について)
監修ステータス:医師監修なし/1級ファイナンシャル・プランナー単独執筆。医学的な治療効果・診断・処方の判断はかかりつけ医や担当医師にご相談ください。本記事は1級FPとして、100万円規模になりやすい歯列矯正を検討する際に、費用・通いやすさ・制度面から中立的な判断軸を提供する目的で執筆しています。